Служба поддержки




 10 мин.
Мировой рынок онлайн-торговли в 2026 году впервые пересёк отметку $5 трлн. Маркетплейсы забирают 87% всех продаж, Индия и Индонезия задают темп роста, а продуктовый сегмент неожиданно обгоняет электронику и Fashion.
Содержание статьи:
- Об исследовании ECDB Global eCommerce Outlook 2026
- $5 трлн: стабилизация после пандемийного ажиотажа
- Маркетплейсы против интернет-магазинов: 87 центов из каждого доллара
- Карта роста: кто задаёт темп в 2026 году
- Категории товаров: продукты питания — главный победитель года
- Топ-10 мировых ритейлеров: новые расклады сил
- Пять ключевых тезисов исследования
- Что это означает для российского бизнеса
- Коротко о главном
- О чём нас часто спрашивают
Компания ECDB (E-Commerce DB) ежегодно публикует аналитику по мировому рынку онлайн-торговли, опираясь на данные миллиардов транзакций в десятках стран. Исследование Global eCommerce Outlook 2026 фиксирует историческую точку: рынок перешагнул порог в $5 трлн и вступает в новую фазу — стабильного, предсказуемого роста вместо пандемийных скачков.
Разберём ключевые данные, которые важно учитывать всем, кто занимается онлайн-продажами, развивает интернет-магазин или строит стратегию присутствия на торговых площадках.
Об исследовании ECDB Global eCommerce Outlook 2026
ECDB — международная платформа рыночной аналитики в сфере электронной торговли. В основе их исследований — данные реальных транзакций, профили крупнейших ритейлеров и рыночные показатели по отдельным странам и регионам, обновляемые ежемесячно.
Отчёт Global eCommerce Outlook 2026 охватывает:
- динамику глобального рынка с 2017 по 2026 год (часть данных — прогноз);
- региональные темпы роста: APAC, Северная и Латинская Америка, Европа, Ближний Восток;
- топ-10 стран по объёму рынка и скорости роста;
- структуру по категориям товаров;
- рейтинг крупнейших мировых ритейлеров по GMV.
Данные актуальны по состоянию на октябрь 2025 года, прогнозные значения на 2025–2026 годы основаны на трендовых моделях ECDB.
$5 трлн: стабилизация после пандемийного ажиотажа
Главная цифра исследования: в 2026 году объём мировой электронной торговли впервые превысит $5,36 трлн. Это исторический рубеж, к которому рынок шёл девять лет.
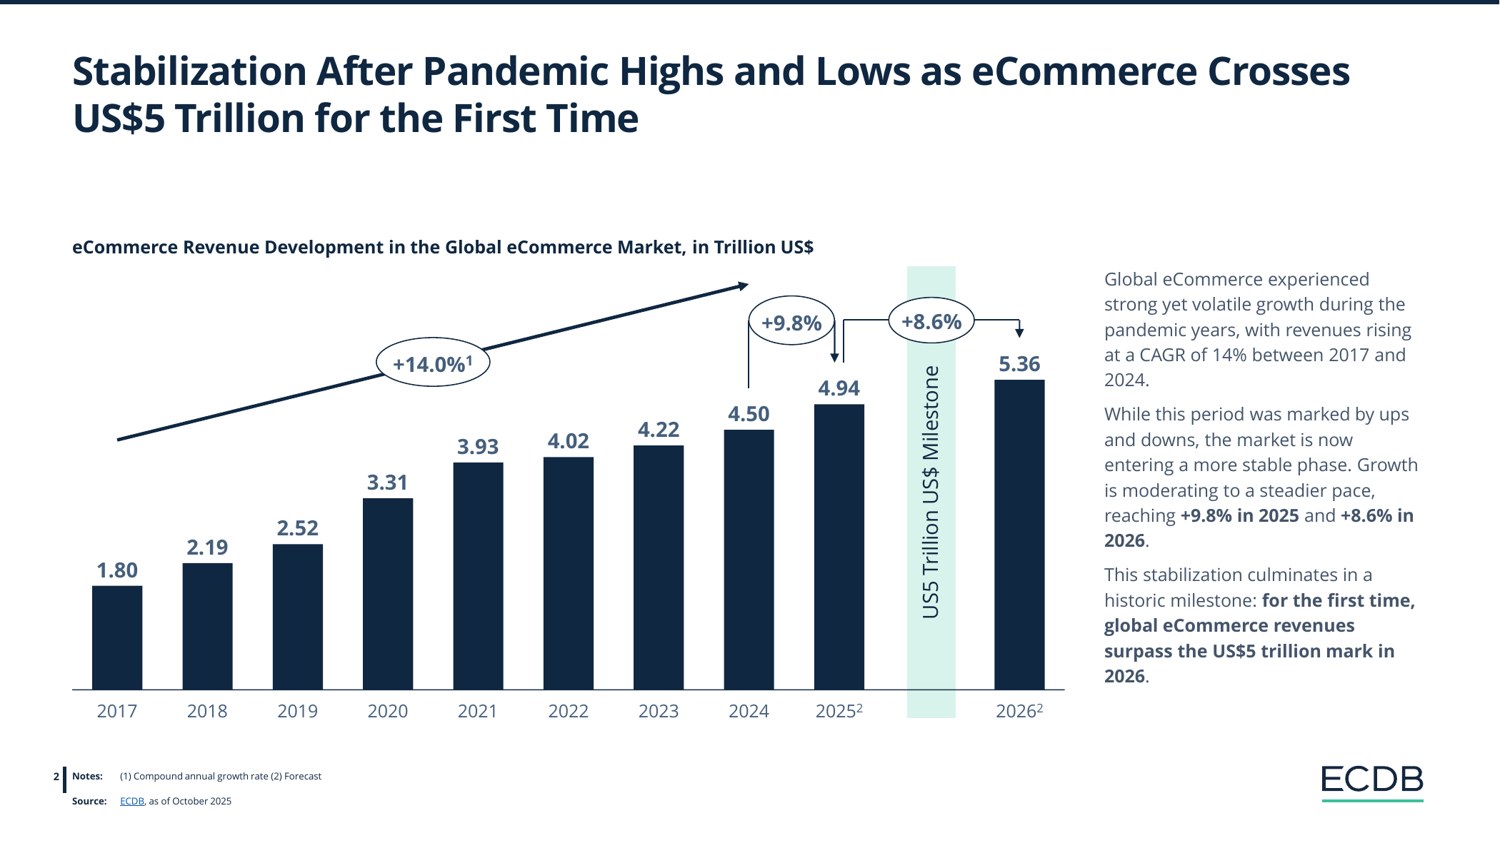
Динамика выручки мирового рынка онлайн-торговли. Источник: ECDB Global eCommerce Outlook 2026
Что важно понять в этих цифрах: речь идёт не просто о росте, а о качественном изменении характера этого роста.
- В 2017–2024 годах рынок рос со среднегодовым темпом 14% — во многом благодаря пандемийному ускорению.
- В 2025 году темп замедлился до +9,8%, в 2026-м — до +8,6%.
- Это не кризис, а нормализация: рынок переходит от взрывного роста к зрелой, устойчивой траектории.
Стабилизация темпов — хорошая новость для бизнеса. Она означает более предсказуемую среду: проще планировать инвестиции, строить долгосрочные стратегии и оценивать возврат на вложения.
Маркетплейсы против интернет-магазинов: 87 центов из каждого доллара
Один из самых показательных трендов исследования — нарастающая концентрация рынка вокруг крупных торговых площадок. В 2026 году маркетплейсы генерируют 87% всей выручки мировой онлайн-торговли — на один процентный пункт больше, чем в 2025-м.
Это означает, что независимые интернет-магазины суммарно занимают лишь 13% рынка. При этом их доля продолжает сокращаться: год назад было 14%.
Почему так происходит:
- покупатели всё охотнее выбирают платформы с широким ассортиментом, отзывами и удобной логистикой;
- маркетплейсы инвестируют в инфраструктуру быстрее, чем большинство независимых магазинов;
- алгоритмы поиска и рекламные возможности крупных площадок дают продавцам охват, который сложно воспроизвести самостоятельно.
Что это значит для бизнеса: присутствие на маркетплейсах перестало быть дополнительным каналом — оно стало обязательным. При этом собственный сайт сохраняет ценность как инструмент работы с лояльной аудиторией, управления брендом и прямых продаж.
Если вы планируете выход на маркетплейсы или хотите усилить продвижение на Ozon и Wildberries, важно понимать не только глобальные тренды, но и специфику российских площадок — она существенно отличается от мировой картины.
Карта роста: кто задаёт темп в 2026 году
Глобальный рынок растёт неравномерно. Среднее значение в 8,6% складывается из очень разных региональных показателей.
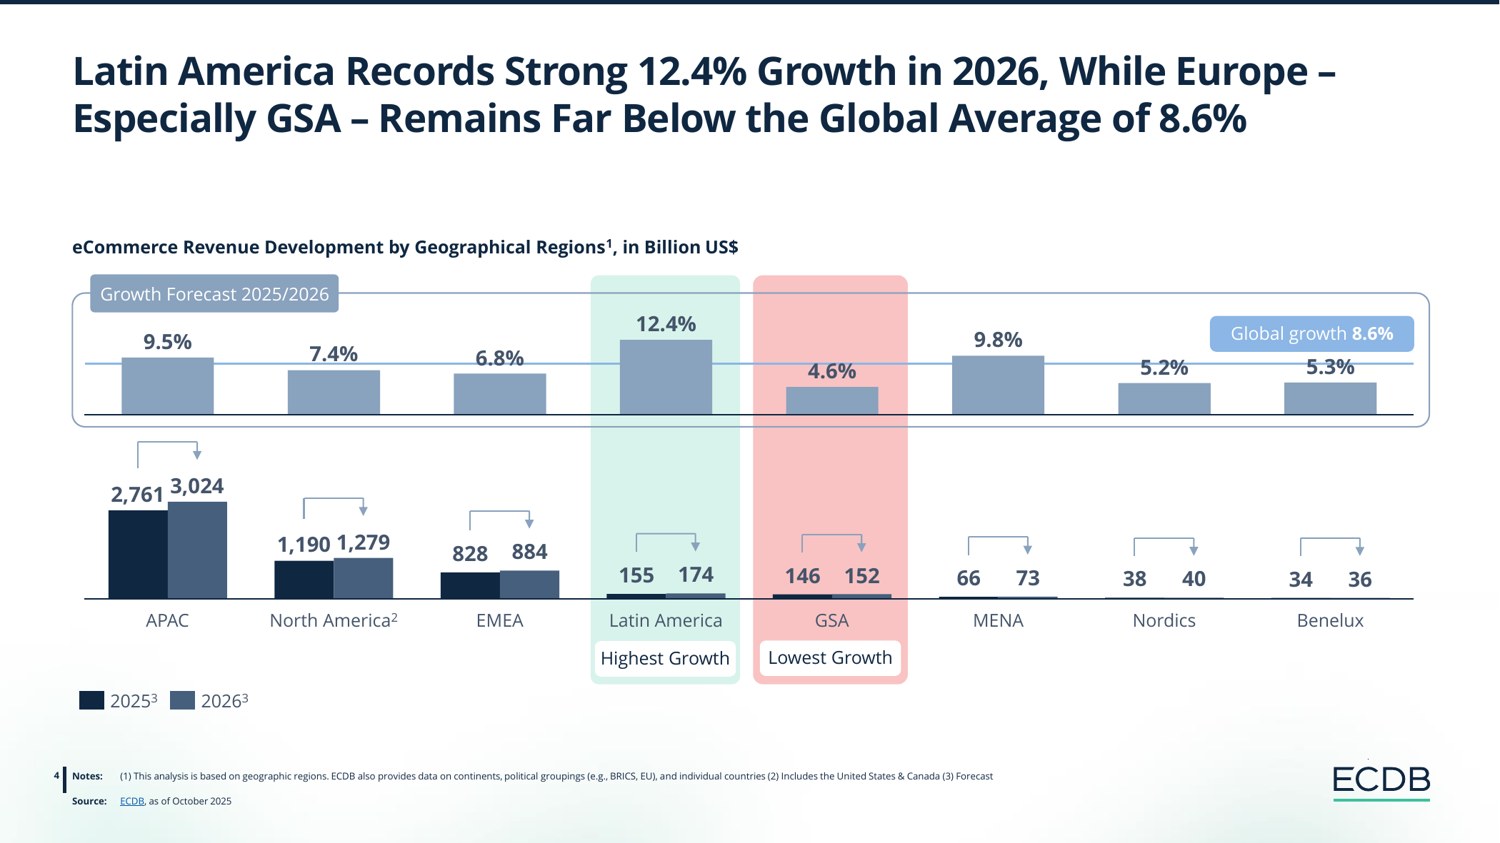
Темпы роста рынка онлайн-торговли по регионам в 2025–2026 гг. Источник: ECDB Global eCommerce Outlook 2026
Лидеры роста в 2026 году:
- Латинская Америка — +12,4%. Наибольший прирост среди всех регионов. Бразилия, Мексика и Аргентина остаются основными двигателями.
- APAC (Азиатско-Тихоокеанский регион) — +9,5%. Крупнейший рынок по объёму ($3,02 трлн в 2026 году) продолжает расти выше среднемирового темпа.
- Ближний Восток и Северная Африка (MENA) — +9,8%. Быстрорастущий рынок с высоким уровнем проникновения мобильной торговли.
Аутсайдеры:
- Германия, Австрия, Швейцария (GSA) — +4,6%. Один из наиболее развитых, но наименее динамичных рынков.
- Скандинавия — +5,2%, Бенилюкс — +5,3%.
- Западная Европа в целом остаётся заметно ниже глобального среднего.
Вывод очевиден: насыщенные европейские рынки выходят на плато, тогда как развивающиеся экономики Азии и Латинской Америки обеспечивают основной прирост мирового рынка.
Топ-10 стран: Индонезия и Индия против Германии и Японии
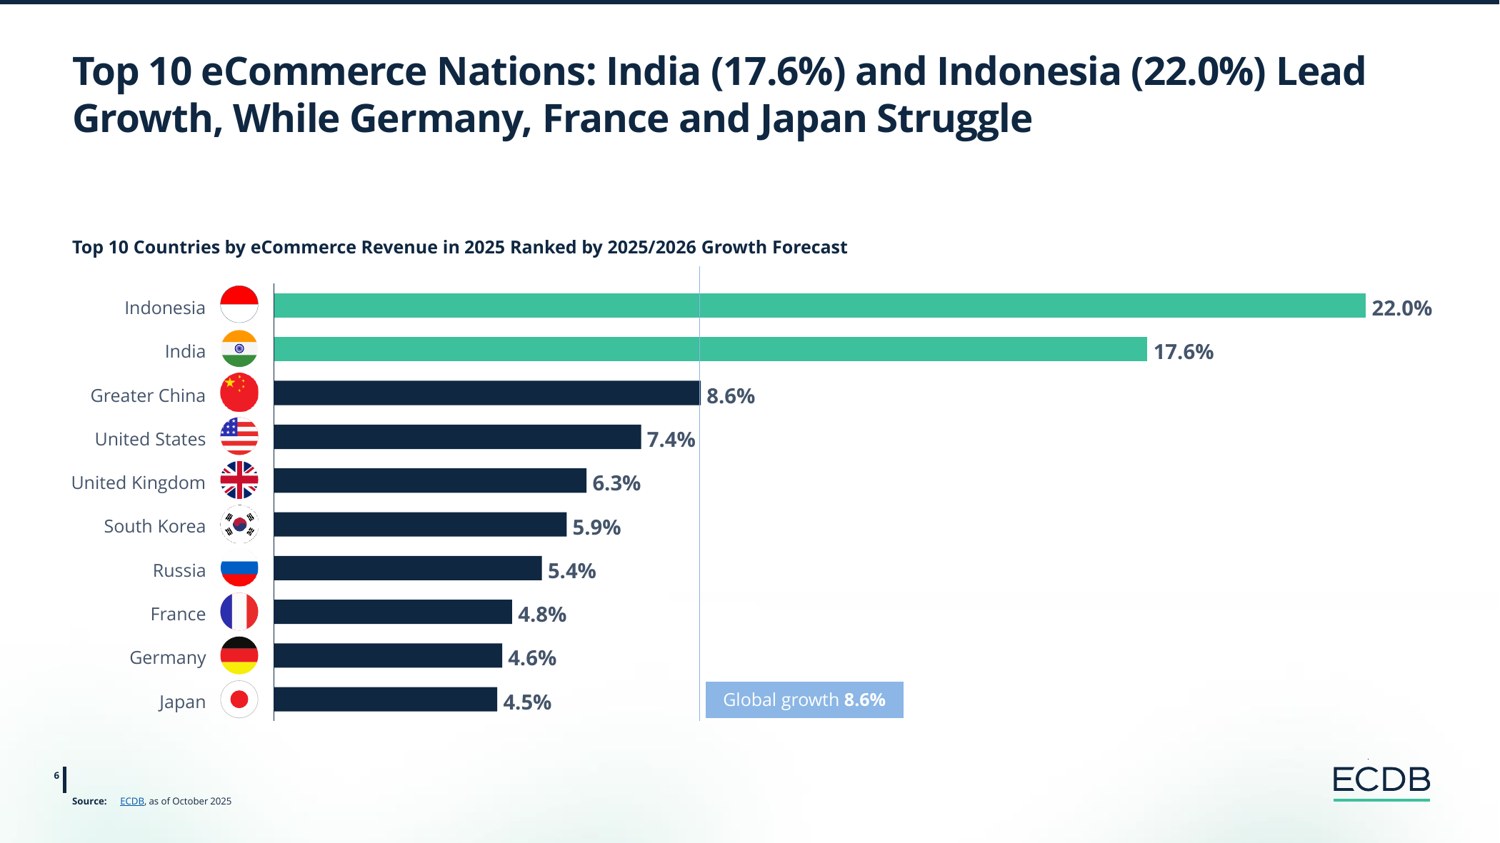
Рейтинг 10 крупнейших рынков электронной торговли по прогнозу на 2025–2026 гг. Источник: ECDB Global eCommerce Outlook 2026
Среди десяти крупнейших рынков мира два выделяются на фоне остальных:
- Индонезия — прогнозный рост +22,0% в 2026 году. Абсолютный лидер среди стран первой десятки.
- Индия — +17,6%. Второй по темпу роста рынок, с огромным нераскрытым потенциалом благодаря росту среднего класса и проникновению смартфонов.
Примечательно, что Россия также входит в топ-10 с прогнозным ростом +5,4% — выше уровня Франции (+4,8%), Германии (+4,6%) и Японии (+4,5%). Российский рынок электронной торговли остаётся относительно динамичным на фоне западноевропейских.
Категории товаров: продукты питания — главный победитель года
Структура мировых онлайн-продаж по категориям меняется. Традиционные лидеры — одежда и электроника — сохраняют первые места по объёму, но постепенно теряют долю. Новый лидер роста — продукты питания.
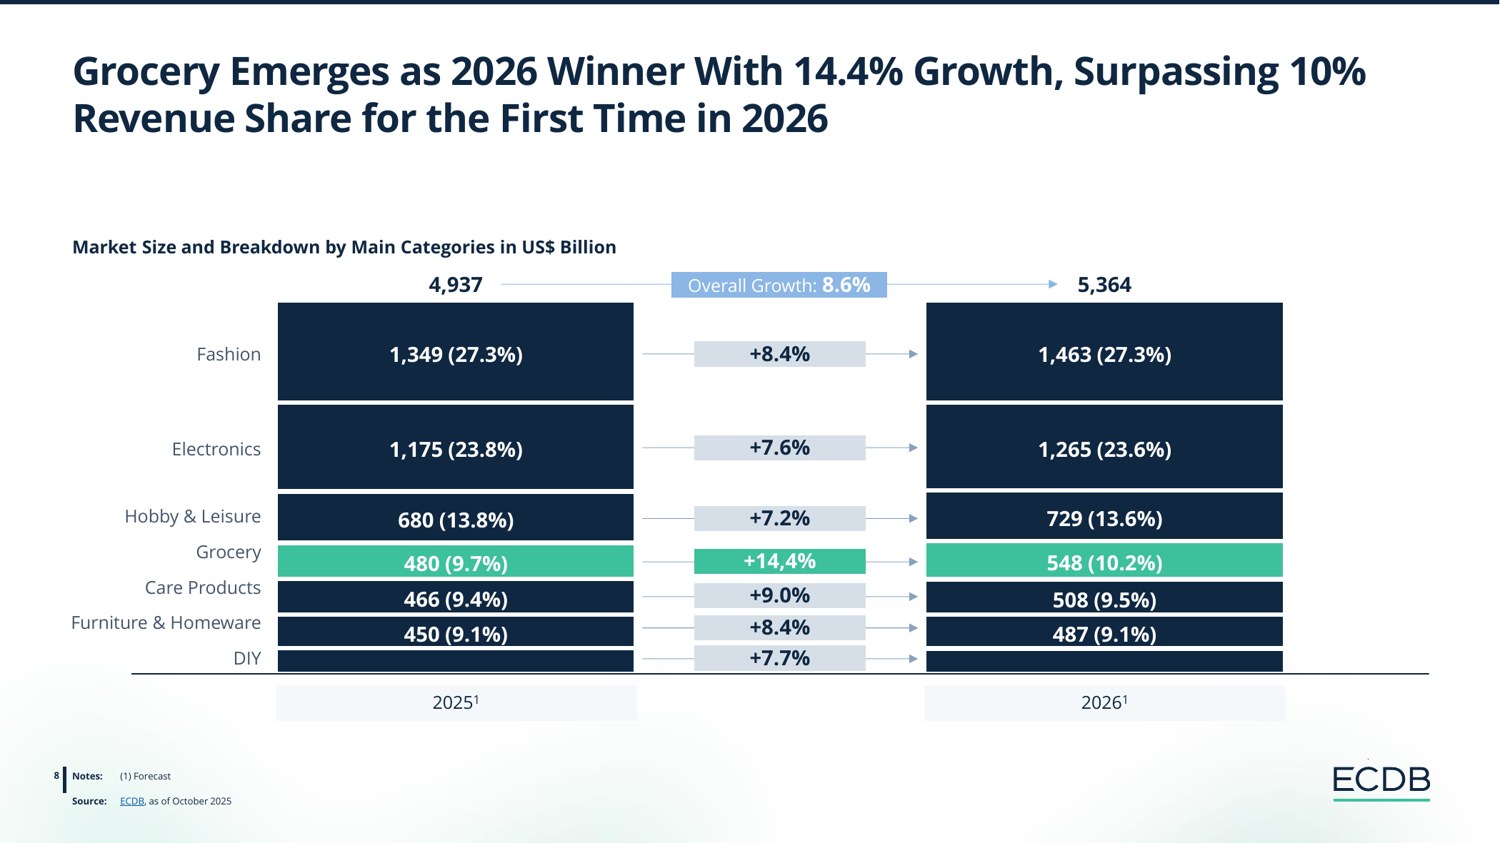
Объём и структура рынка онлайн-торговли по категориям товаров. Источник: ECDB Global eCommerce Outlook 2026
Темпы роста по категориям в 2026 году:
- Продукты питания — +14,4% (впервые превышает 10% общей доли рынка);
- Товары по уходу — +9,0%;
- Одежда и мода — +8,4%;
- Мебель и товары для дома — +8,4%;
- Электроника — +7,6%;
- Хобби и досуг — +7,2%.
Продуктовый сегмент растёт более чем вдвое быстрее, чем электроника. Это структурный сдвиг, а не временная аномалия: потребители всё охотнее переносят покупку продуктов и товаров повседневного спроса в онлайн.
Что растёт внутри продуктового сегмента
Самая быстрорастущая подкатегория внутри продуктов питания — наборы для готовки (meal kits): прогнозный рост +18,7% к 2026 году. Это отражает устойчивый потребительский тренд на удобство и готовые кулинарные решения.
Сильный рост также демонстрируют:
- выпечка и хлебобулочные изделия — +16,2%;
- свежие продукты — +16,0%;
- средства для уборки — +21,4% (вне продуктового сегмента, но в категории товаров для дома);
- фармацевтика — +19,2%.
Алкоголь растёт, но остаётся самым слабым звеном внутри продуктового сегмента. Регуляторные ограничения онлайн-торговли алкоголем существенно сдерживают потенциал категории — особенно это заметно на российском рынке, где продажа алкоголя онлайн запрещена.
Топ-10 мировых ритейлеров: новые расклады сил
Рейтинг крупнейших онлайн-ритейлеров по валовому обороту (GMV) демонстрирует интересные сдвиги. Amazon по-прежнему занимает первое место с огромным отрывом, но расстановка сил в середине и хвосте рейтинга меняется.
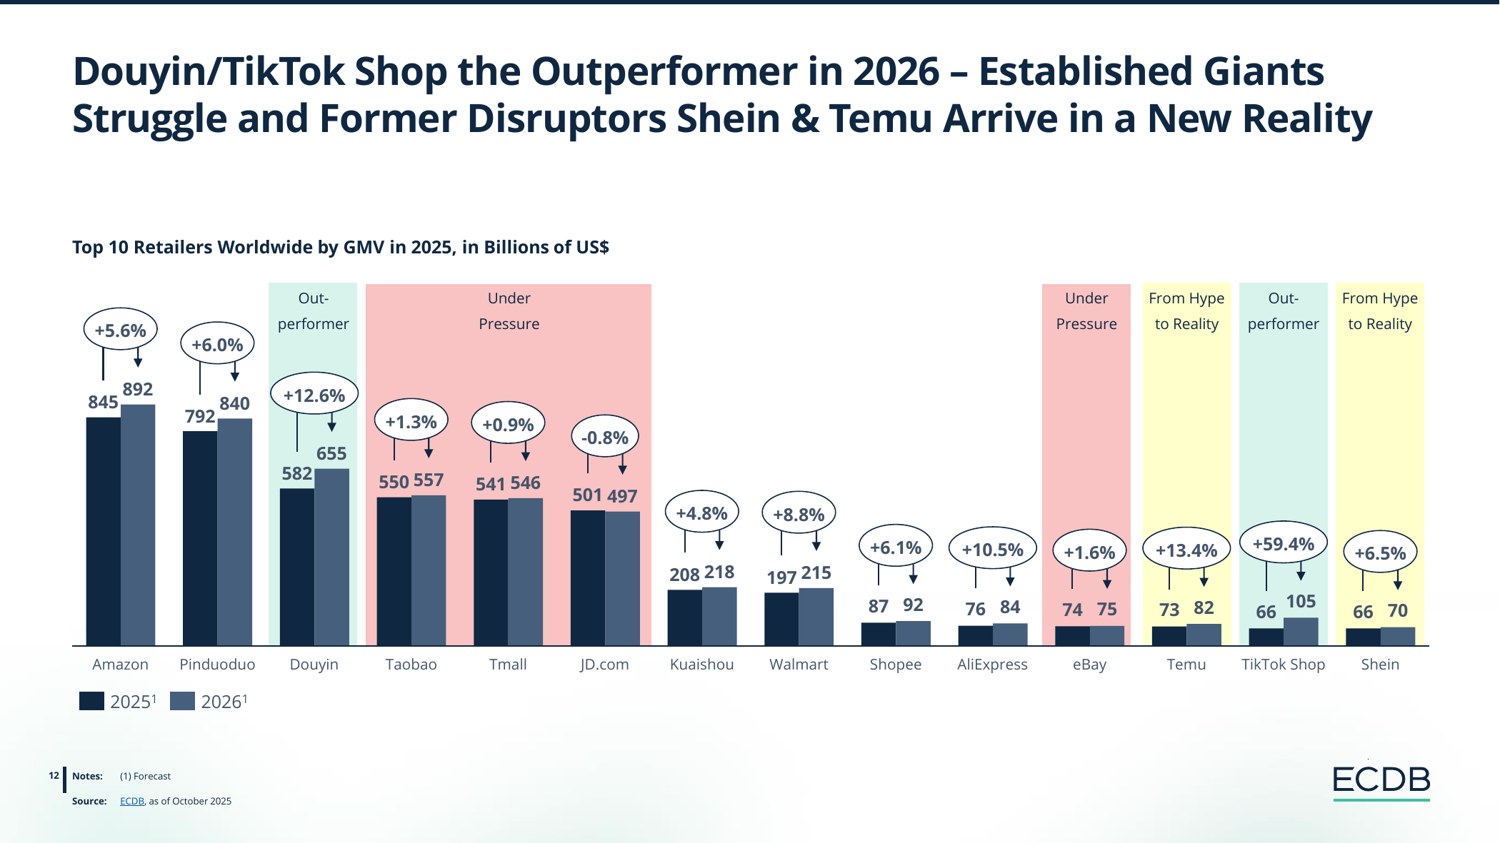
Рейтинг крупнейших онлайн-ритейлеров по GMV. Источник: ECDB Global eCommerce Outlook 2026
Главная история рейтинга 2026 года — Douyin (китайская версия TikTok). Платформа прогнозирует рост оборота на +12,6%, что делает её самым динамичным игроком среди устоявшихся гигантов. Торговля через короткие видео и прямые трансляции — модель, которую Douyin развивает в Китае, — превращается в самостоятельную силу.
Традиционные лидеры, напротив, испытывают давление:
- Taobao/Tmall и JD.com показывают умеренный или отрицательный рост;
- eBay сохраняет позиции, но не растёт (+1,6%);
- Shopee ускоряется (+10,5%), отражая силу Юго-Восточной Азии.
Shein и Temu: конец эпохи сверхроста
Отдельного внимания заслуживает история Shein и Temu — двух китайских дискаунтеров, чей стремительный взлёт стал одним из главных событий в онлайн-торговле последних лет.
Shein рос в среднем на 74,5% в год на протяжении девяти лет. В 2026 году прогнозируется замедление до +6,5%.
Temu после старта в 2022 году рос с фантастическим среднегодовым темпом 530%. В 2026-м — лишь +13,4%.
Причины торможения:
- Тарифная политика США. Американская администрация повысила пошлины на товары из Китая, что напрямую ударило по ценовому преимуществу обеих платформ.
- Отмена правила de minimis. США закрыли лазейку, позволявшую беспошлинно ввозить посылки стоимостью до $800 — именно на этой возможности строилась бизнес-модель Shein и Temu.
- Насыщение первичного спроса. Покупатели, ушедшие к этим платформам в период хайпа, возвращаются к традиционным ритейлерам — особенно те, кто разочаровался в качестве товаров.
По данным ECDB, покупатели, отказавшиеся от Shein и Temu, переходят к брендовым и среднеценовым американским ритейлерам — сигнал о том, что ценовой демпинг имеет пределы эффективности.
Пять ключевых тезисов исследования
Авторы ECDB формулируют итоги 2026 года в пяти ключевых утверждениях:
- Онлайн-торговля пересекает рубеж $5 трлн и входит в фазу стабильного, устойчивого роста.
- Маркетплейсы доминируют глобально — почти девять из десяти долларов онлайн-продаж проходят через них.
- Азия и Латинская Америка задают темп, тогда как Европа продолжает отставать.
- Продукты питания становятся главным двигателем роста, прежде всего за счёт наборов для готовки.
- Shein и Temu переходят от сверхроста к замедлению — тарифы и отмена льгот меняют правила игры для китайских дискаунтеров.
Что это означает для российского бизнеса
Российский рынок интегрирован в глобальные тренды, но имеет существенную специфику, которую важно учитывать при адаптации данных исследования.
Маркетплейсы. Тренд на концентрацию в России выражен ещё сильнее, чем в мире. Wildberries, Ozon и Яндекс Маркет занимают доминирующее положение: по ряду оценок, на них приходится свыше 70% всей онлайн-торговли в стране. Для большинства категорий отсутствие на этих площадках равнозначно потере основного канала сбыта. При этом продвижение интернет-магазина как самостоятельного канала сохраняет ценность для работы с повторными покупками и формирования лояльной аудитории.
Продуктовый сегмент. Онлайн-торговля продуктами питания и товарами повседневного спроса активно развивается и в России — через Сбермаркет, Яндекс Лавку, ВкусВилл и других игроков. Тренд полностью совпадает с глобальным.
Shein и Temu. Оба сервиса присутствовали на российском рынке, однако после 2022 года их роль значительно изменилась. Тем не менее общая логика — возврат покупателей к качественным брендовым товарам после разочарования в дешёвых аналогах — релевантна и для российского потребителя.
Рост рынка. Россия в топ-10 с прогнозом +5,4% — неплохой показатель на фоне развитых европейских рынков. Для компаний, которые ещё не перешли в онлайн или только начинают масштабироваться, это сигнал: рынок растёт и места на нём ещё достаточно.
Планируете развивать онлайн-продажи? Разберитесь с основой — разработкой сайта, который станет вашим главным инструментом в цифровой среде, а не просто визиткой.
Коротко о главном
- Мировой рынок онлайн-торговли в 2026 году впервые превысит $5 трлн — темп роста нормализовался до 8,6%.
- Маркетплейсы занимают 87% всех онлайн-продаж в мире; доля самостоятельных магазинов сокращается.
- Лидеры роста по регионам — Латинская Америка (+12,4%) и APAC (+9,5%); Западная Европа растёт ниже среднего.
- Среди крупнейших рынков выделяются Индонезия (+22%) и Индия (+17,6%); Россия — на уровне +5,4%.
- Продукты питания — самая быстрорастущая категория (+14,4%), впервые превысившая 10% доли рынка.
- Douyin — самый динамичный игрок среди устоявшихся ритейлеров (+12,6% GMV).
- Shein и Temu входят в фазу замедления: +6,5% и +13,4% соответственно, после многолетнего сверхроста.
- Главная причина торможения дискаунтеров — тарифы и отмена льготного беспошлинного ввоза в США.
О чём нас часто спрашивают
Насколько данные о мировом рынке применимы к России?
Глобальные тренды отражают общую логику развития онлайн-торговли, и российский рынок следует тем же закономерностям: рост маркетплейсов, смещение спроса в сторону продуктов питания, давление на ценовые дискаунтеры. Однако российский рынок имеет свою специфику: доминирование отечественных площадок (Wildberries, Ozon, Яндекс Маркет), иную регуляторную среду и особенности покупательского поведения. Данные ECDB полезны как ориентир, но стратегию нужно строить с учётом локального контекста.
Стоит ли развивать собственный интернет-магазин, если маркетплейсы занимают 87% рынка?
Да. Собственный сайт и маркетплейс решают разные задачи. Маркетплейс даёт охват и быстрые продажи, но вы работаете по чужим правилам: комиссии, алгоритмы, ограниченный контакт с покупателем. Собственный магазин строит базу лояльных клиентов, собирает данные и позволяет управлять маржой. Оптимальная стратегия — использовать оба канала в связке.
Как российскому бизнесу воспользоваться уходом покупателей от Shein и Temu?
По данным исследования, покупатели, разочаровавшиеся в дешёвых платформах, переходят к брендовым и среднеценовым ритейлерам. Это возможность для отечественных производителей одежды, товаров для дома и аксессуаров: вложить в качество, выстроить коммуникацию вокруг бренда и занять освобождающуюся нишу. Работа с репутацией и экспертным контентом здесь особенно важна.
Продуктовый сегмент растёт — стоит ли заходить в онлайн-торговлю продуктами?
Тренд реален, но войти в этот сегмент с нуля сложно: высокая конкуренция, сложная логистика скоропортящихся товаров, требования к хранению. Более реалистичный путь — работа через уже существующие службы доставки и маркетплейсы (Яндекс Лавка, СберМаркет, Ozon Свежее) либо специализация на нишевых категориях: фермерские продукты, здоровое питание, наборы для готовки.
Источники:



 Сотрудничество
 Служба поддержки
 Отправить заявку